2.5 万台 Atlas 对着一间训练房:拆开现代与波士顿动力的四年路线图
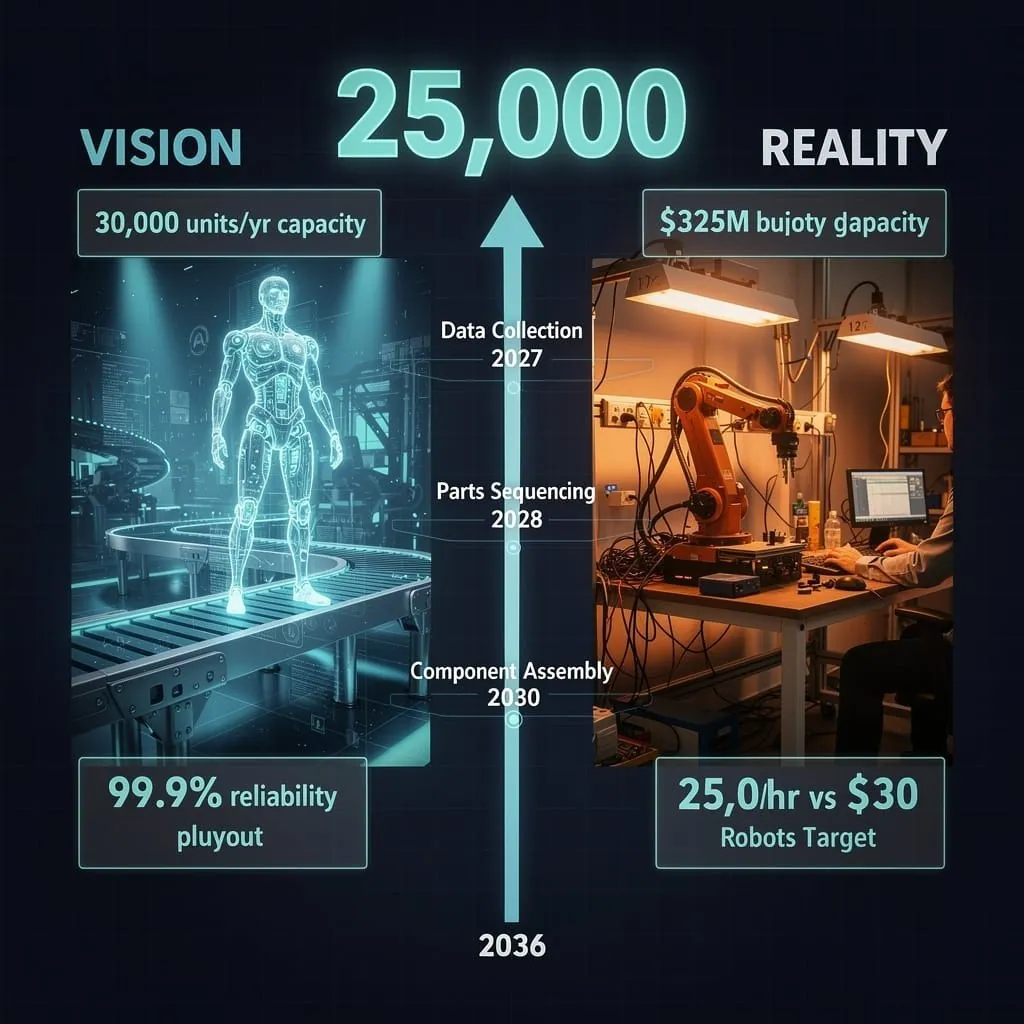
2026 年 9 月下旬,现代和波士顿动力在佐治亚州萨凡纳郊外的「机器人超级工厂应用中心」(Robotics Metaplant Application Center,下称 RMAC)开张。通稿里的数字是 2.5 万台人形机器人、年产 3 万台产能、一年内把设施扩十倍、2030 年进入零部件装配。
Cafecito 的 Barista 把这场发布会拆了一遍,结论很直白:9 月 21 日那次开幕真正证明的是——这家公司还没证明它的机器人能干好被指派的那件活,更不用说按承诺的规模去干。
一、三组数字,量的是三件不同的事
先把通稿里的说法分开:
| 说法 | 实际含义 |
|---|---|
| 2030 年部署 2.5 万台 Atlas | 现代与起亚工厂的部署目标,写在股东文件里,不是已发生的事 |
| 2028 年形成年产 3 万台产能 | 产能目标——波士顿动力的措辞是「有需求、制造成熟度到位的话能造这么多」 |
| 一年内扩十倍 | 2027 年的计划,不是 2026 年已完成的动作 |
目前现代没有在任何地方部署 2.5 万台 Atlas,也没有哪条产线上跑着一台能干活的 Atlas。通稿里的数字衡量的是雄心与厂房容量,不是产出。
二、RMAC 是训练场,不是产线
RMAC 建在 Metaplant America 里面,Atlas 在那里学的是「物流准备与排序」——把汽车零件按正确的顺序、在正确的时间排好。这是真实的工作,但被刻意选得很窄,理由也清楚:这是一个受控环境,机器人在里面失败不会让整条总装线停下来。
它的自述名字就是「机器人行为工厂」(Robot Behavior Factory),用的手段是遥操作、强化学习,以及新的 UMI 采集设备来准备零件。这是人在喂演示给机器人学,不是机器人在产线上无人值守地工作。
6 月的试点在 9 月被描述成「全面运营」,但这句话描述的对象,仍然是那间训练房。
三、时间线是路线图,不是成绩单
被信心十足地念出来的顺序是这样的:2027 年扩大数据采集,2028 年部署零件排序,2030 年做零部件装配。
三个节点一个都还没到,也一个都还没实现。作者的态度是:这是一份路线图,不是带结果的时间表。
四、所有权和亏损账,也得放进同一张表
现代是今年 7 月才成为波士顿动力唯一股东的:3.25 亿美元买下剩余股份,软银退出,公司变成全资子公司。Glovis 的文件显示,现代此前持股 11%,剩下的约 9.65% 在软银手里。这笔交易在萨凡纳开幕前两个月完成。
背景并不好看。波士顿动力的机器人业务从 2021 年起每年亏损,累计亏损到 2025 年逼近 1.7 万亿韩元,CEO 也在 2026 年初退休。作者的反问很朴素:一家连一个生产班次的排序都还不能稳定跑完的公司,凭什么让人相信它四年后能部署 2.5 万台?
补一笔历史:现代最早拿的是 80% 股份,当时估值 11 亿美元。如今 3.25 亿美元买断剩余部分,这个价格本身也是一个信号。
五、成本对比靠的是投行模型,不是实测
现代给的理由在纸面上成立:通用机器人能降低「为每个工位单独做自动化」的扩展成本。
但流传的成本对比大多来自分析师预测。摩根大通的模型给出人形机器人每小时 10 美元、人工每小时 30 美元,并预测到 2030 年每个工人对应 1.2–1.3 台机器人。这些是有用的预测,但仍然是预测。
没有任何一家工厂运营方公布过按任务计的实测成本数据,能证明 Atlas 在现代自己的产线上胜过一台专用机械臂。手上有的,是一个 99.9% 运行可靠性的承诺,和一份路线图。
六、2027 年那个「十倍」,其实是最响的一句
作者把 2027 年的十倍扩张当成整件事最诚实的信号:如果 Atlas 在 6 月的试点里表现惊艳,9 月就该顺势扩产了。结果是把真正的规模化推迟到明年——先在这个还没证明能稳定跑完一个班次的机器人身上,再多采一些数据。
这更像一次战略对冲。现代完全控股波士顿动力,这件事本身就带着压力:一笔 3.25 亿美元的买断,给的是从 2021 年起就没赚过钱的业务。开一间训练设施去打磨一台离量产还有几年的机器人,风险很低,叙事不断,研发还有钱。而可靠性、节拍、维护成本这些硬问题,一个都还没答。
更能说明问题的是,现代高管已经把「加速纳斯达克 IPO 到 2027–2028 年」列成优先项——早期交付、产线持续运行、公开上市,被当成三个分开的里程碑在推进。
七、这类发布会该怎么读
作者给的判据可以直接拿去用:
- 先分清「产能」「部署」「试点」三种数字,它们经常出现在同一段话里,量的是完全不同的东西。
- 看设施的自述名字和手段:叫「训练中心 / 行为工厂」,且用遥操作采数据,说明还在教,不在产。
- 看被推迟的是哪一步:把规模化推到明年,通常意味着今年没有拿到可以放大的结果。
- 成本优势要看谁的数据:投行模型、行业报告、公司自述,都不是产线上的按任务实测。
- 把所有权和财务一起看:谁在什么时候买断了谁、之前亏了多少,决定了这场发布会是「成果」还是「续命」。
2.5 万台是个有说服力的愿景。到 2026 年 9 月为止,它不是被测量过的现实。